


Индустрия упаковки и печати проходит серьезную перестановку, с заявлениями о банкротстве и отключениями без банкротства достигают нового максимума за почти 13 лет!
В течение последних четырнадцати лет GAA (Graphic Arts Consulting) постоянно записывал и комментировал слияния и поглощения по нескольким бизнес -линиям, сосредоточенным вокруг упаковочной и печатной отрасли, с акцентом на коммерческую печать, упаковку (этикетки, складывающие бумажные коробки, гибкую упаковку) и крупные форматные печатные рынки. Каждый август мы рассматриваем характеристики транзакции за последние 12 месяцев, чтобы определить будущее направление отрасли: какие сегменты слияний и поглощений увеличиваются или уменьшаются? Как изменилась доминирующая логика покупателя, завершающего приобретение? Это расширяет сеть или интегрирует? Какое понимание они предоставляют для потенциальной торговой деятельности в будущих сегментах?
Общий вывод для этого года заключается в том, что количество слияний и поглощений осталось стабильным, но видимость снизилась. Хотя общая производительность экономики США была надежной в прошлом году (с умеренными повышениями процентных ставок для обуздания инфляции), признаки «неравномерного пути» увеличились примерно в 2024 году - заявок на банкротство и невыразительное закрытие банкротства, а ослабленный спрос стал высоким термином в устье владельцев бизнеса. Значительное увеличение объема консультаций для бизнеса «Особых обстоятельств» GAA в последние месяцы косвенно подтверждает тенденцию распространения давления бизнеса.
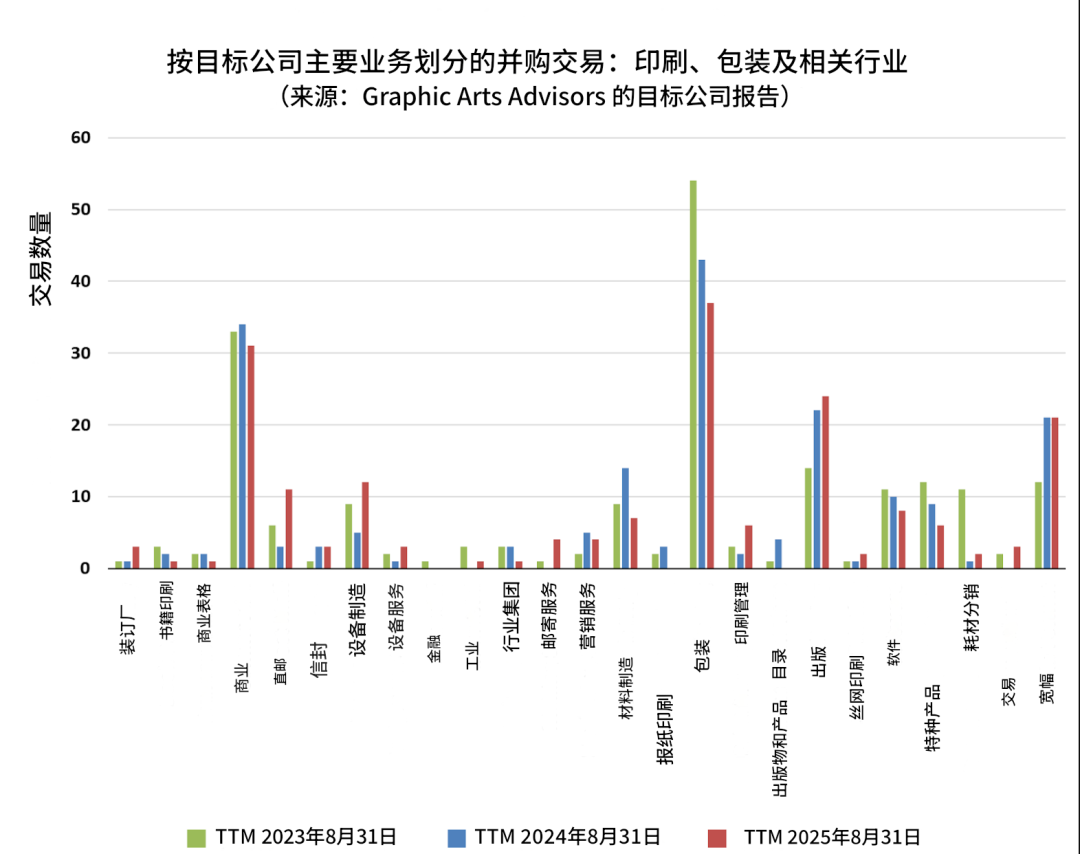
На уровне ритма три - месяц прокатного наблюдения за торговыми объявлениями в течение года показывает, что оно достигло пика в январе и вышло внизу в августе; С года до настоящего времени общая торговая деятельность остается стабильной. С точки зрения объема транзакций и распределения, отрасль зарегистрировала в общей сложности 191 заслуживающие внимания транзакций слияний и поглощений за последние 12 месяцев. По сравнению с предыдущим статистическим циклом, он лишь немного увеличился на 1,1%, все еще ниже, чем высокая точка 12,4% в 2022 году. С момента выпуска годового обзора в 2016 году текущий абсолютный объем торгов находится близко к низкому уровню.
01
Коммерческая печать: доля слияний и поглощений растет, а внешний новый капитал осторожен
Общий объем транзакции коммерческой печати стабилен, но если структура разбивается, можно увидеть, что сигнал давления усиливается: доля слияний и поглощений выросла до 42% (31,3% в 2023 году; 26,5% в 2024 году), что значительно увеличилось. Приобретения на основе слияний обычно перемещают клиентов продавца в производственную линию покупателя, где покупатель не принимает торговлю или другие долги и выборочно получает необходимое или идеальное оборудование. Увеличение пропорции часто указывает на чрезмерную мощность и усиливаемое финансовое давление, а также снижение покупателей, желающих принять участие в операциях консолидации заводов, или продавцов, которые пережили длинные - термины.
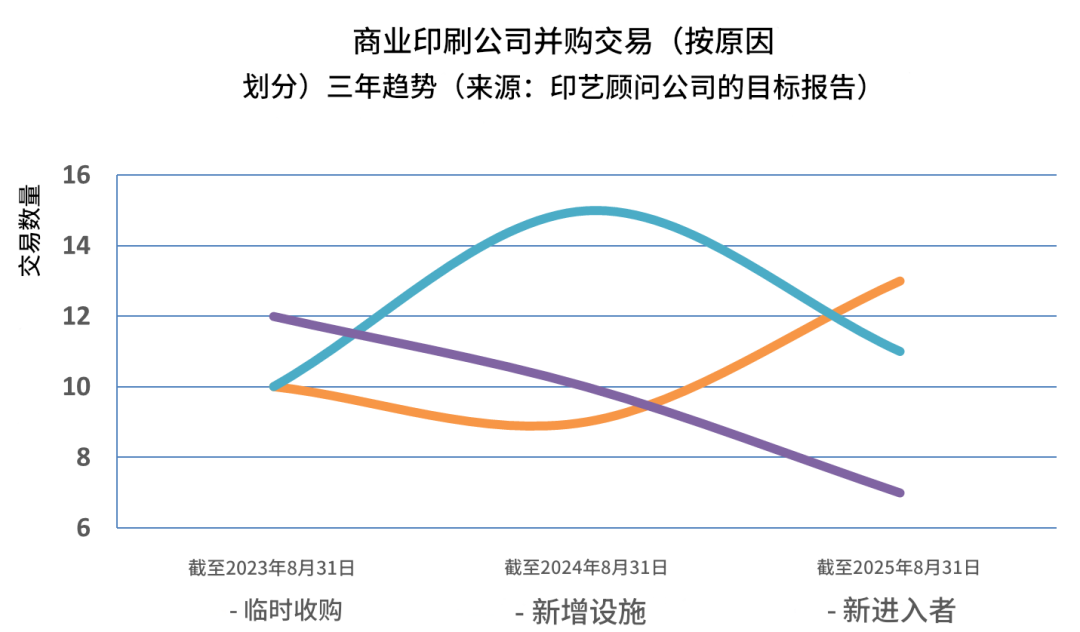
Приобретение целых растений для поддержания операций уменьшилось. В прошлом году в коммерческой печати было в общей сложности 18 случаев «поддержания оригинальных заводских операций после приобретения», из которых 11 были из -за того, что покупатели добавляли филиалы/производственные линии, а 7 были завершены новыми участниками. Стоит отметить, что среди 7 новых участников, 6 приобретенных небольших магазинов франшизы, и 7 -е место приобрело коммерческое печать предприятия, которое также управляет фотокопированием. После исключения самых маленьких витрин, коммерческая печать не привлекала новых внешних инвесторов.
С точки зрения мотивации покупателя и отраслевой интеграции, среди различных факторов, таких как «региональная экспансия», «новые услуги» и «участие в частном инвестициях», новые услуги являются наиболее часто упомянутой мотивацией транзакций: компании по почте вступают в коммерческую печать посредством приобретений (типичная горизонтальная интеграция). Профессиональные издатели журналов приобретают коммерческие печатные компании. Коммерческая печатная компания была приобретена благодаря развивающемуся бизнесу складной бумажной коробки.
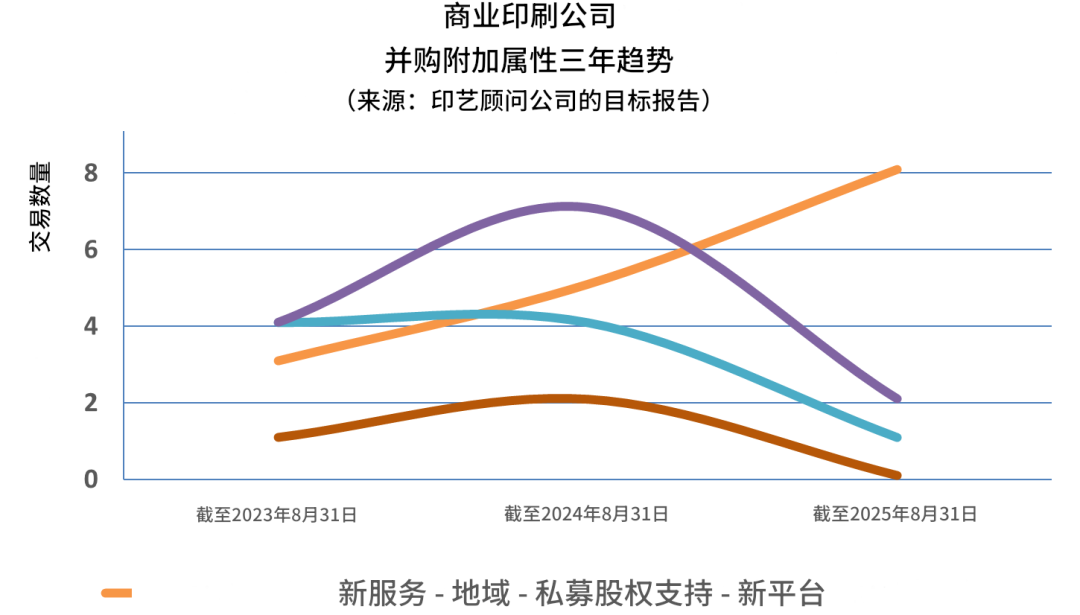
Многие домовладельцы помнят, что их успеваемость в 2022 году была «выдающейся», а некоторые компании оставались сильными в 2023 году, но ослаблены с 2023 по 2024 год, что делает 2025 еще более «сложным» на сегодняшний день. Жалобы на нехватку труда значительно снизились, но квалифицированных операторов моделирования машин все еще трудно найти. Проблемы, связанные с предложением бумаги, в основном исчезли, и высокий инвентарь на ранней стадии был переваривается. Ценовая мощность в целом «возвращается к покупателю». Интерес частного акционерного капитала в коммерческой печати значительно остыл, при этом в прошлом году не было объявлено о новых частных акционерных проектах. Хотя он не вернулся к «столичному холодному периоду» до Covid-19, осторожность была консенсусом.
Представительные транзакции включают в себя Drummond (штаб -квартира в Джексонвилле, штат Флорида), приобретая Tucker Casbury Printing Company в Атланте и New London Communications, чтобы укрепить свое влияние в юго -восточном регионе с помощью двойного расположения площадки. Это типичный пример стратегии региональной интеграции (а не национальной интеграции), которая включает в себя постоянное усиление в отдельных городских районах посредством оперативных слияний и слияний и поглощений.
02
Упаковочная индустрия: все еще самая активная, но ее популярность снизилась; Охлаждение тегов, стабильная доля частного акционерного капитала
Рынок упаковки был самым активным сегментом в течение пяти лет подряд, но число общественных транзакций сократилось за последние два года. Печать метки остается стабильной, но значительно охлаждается, и за последние 12 месяцев только 16 транзакций по сравнению с 29 транзакциями в 2021 году и 41 транзакции в 2022 году (обусловленное частным акционерным капиталом в то время). Количество покупки гофрированных упаковочных и складных бумажных коробок уменьшилось по сравнению с прошлым годом.
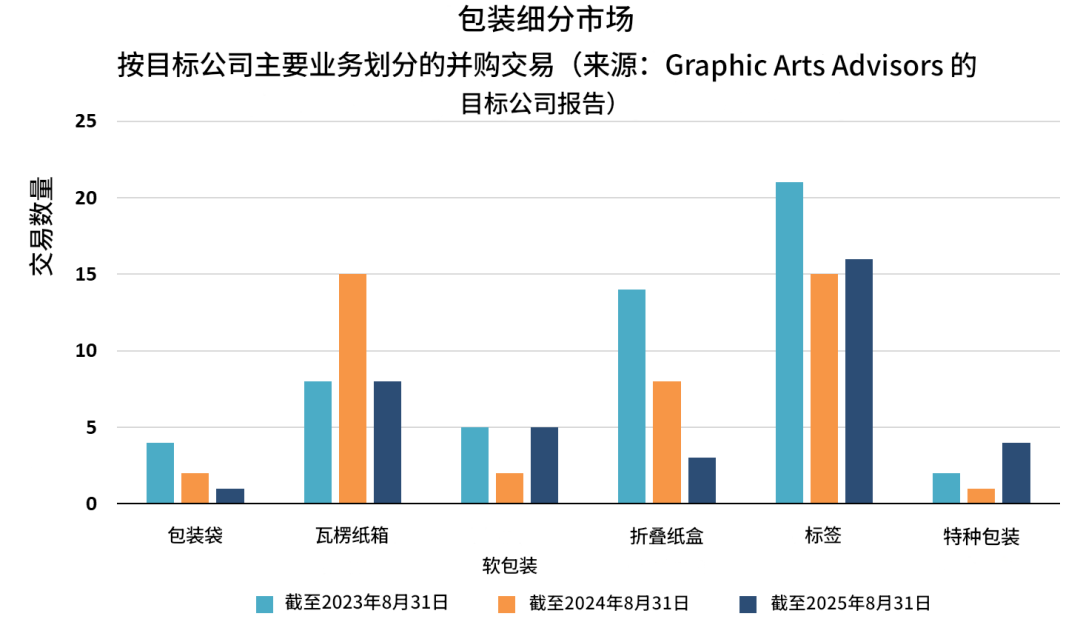
С точки зрения структуры транзакций и мотивов 37 упаковочных транзакций, зарегистрированных за последние 12 месяцев, только 1 был приобретением в стиле слияния (покупатель Meyers объединил старую складную картонную фабрику на ближайшую существующую фабрику; покупатель также сделал аналогичное слияние в прошлом году). Большинство покупателей подчеркивают, что добавление новых производственных мощностей/объектов и расширение географического охвата являются ключевыми факторами для приобретения. Частный акционерный капитал участвовал в 19 транзакциях, составляя 51%, без изменений по сравнению с предыдущим годом. Семь новых участников вышли на рынок, три из которых создали совершенно новую платформу. Важность региональной экспансии в качестве основной движущей силы снизилась по сравнению с предыдущими годами.
С точки зрения влияния, серия действий, предпринятых международной статьей для приобретения Desma, считается огромным влиянием. После вмешательства международной газеты в сделке, достигнутой Mengdi Desma, Европейская комиссия попросила, чтобы международная газета продала пять европейских фабрик немецкой группе PARM. Впоследствии International Paper объявила о закрытии 18 заводов в Соединенных Штатах, чтобы изменить свое глобальное позиционирование на рынке упаковочных субстратов. Большинство закрытий, раскрытых в прошлом году, связаны с системой DESMA (картон, гофрированное картон/коробки).
С точки зрения здоровья, общая упаковка показывает негативную корреляцию «большего количества транзакций и меньшего количества закрытий», что указывает на то, что на фоне непрерывной интеграции среда продавца все еще является здоровой, а оценка относительно твердая.
03
Большой формат и связанные с ними цифровые продукты: зрелые и стабильные, и рост опытной графики
Чтобы изобразить дифференциацию крупных - шкалевых отраслей, они подразделяются на розничные дисплеи (в основном коммерческие выставки и выставочное оборудование), большой - Graphics (событие, архитектурная, экспериментальная графика), графики флота (Flay Chode Chode Film Film и т. Д.), Баннеры и отображаемые платы (общие - Scale Scale Film).
Во -первых, дифференциация переходит от «преимущества первого двигателя» к «онлайн -возможностям прямого продаж, планированию и установке, а также значением - добавленных приложений (например, на отделе Home/Office Canvas Printing)». Во -вторых, опытная графика ускоряет их рост как новую категорию. На основе High - качественного графического производства они наложены на структурные компоненты, аудио - визуальные элементы и разнообразные взаимодействия для создания иммерсивного опыта бренда/развлечений.
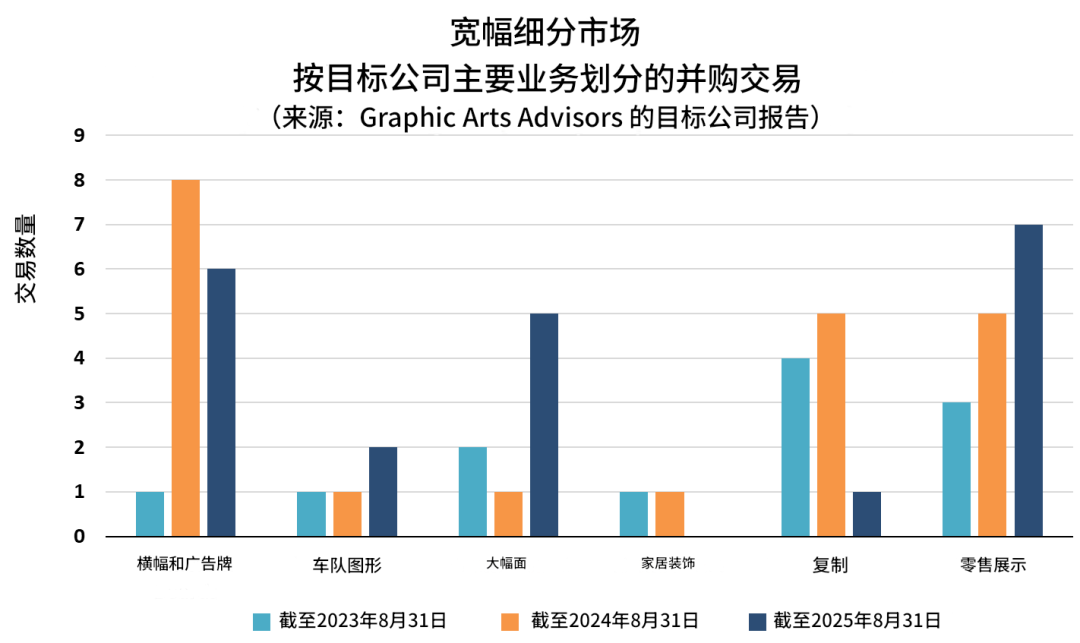
С точки зрения торговых тенденций, за последние 12 месяцев было в общей сложности 21 государственную транзакцию, что такое же, что и в прошлом году. Частный акционерный капитал более активен, но новые платформы не появились. Ожидается, что будущая торговая деятельность будет продолжаться: те, у которых отсутствует дифференциация, будут находиться под давлением выхода, в то время как лидеры в области событий/розничной/строительной/эмпирической работы будут больше пользоваться финансовыми инвесторами с высоким - качественными бизнес -моделями.
Репрезентативные транзакции включают приобретение Риверсайда Узелы (2024/01); Wasserman приобретает Blue Media (март 2024 года; штаб -квартира в Аризоне, специализируясь на печати, инсталляции и построении бренда на основе сцены). Приобретение Мосса британской ракетной графики (2024/02) является наиболее репрезентативным проявлением тенденции к «опытной графике». Мосс (штаб -квартира во Франклине, штат Иллинойс) специализируется на графических установках натяжной ткани, причем доход превышает 100 миллионов долларов. Благодаря непрерывным слияниям и поглощениям, он расширил свои географические границы и границы применения, но всегда сосредоточился на нише натяжной ткани.
04
Риск и предупреждение: двойные сигналы банкротства и закрытия
С точки зрения приложений о банкротстве, число умеренно увеличилось, с большим количеством малых и микроэффектов. Умеренная тенденция к повышению, возникшая в прошлом году, продолжается в этом году. При более тщательном изучении данных можно увидеть, что многие малые предприятия подают заявку на банкротство главы 7 (ликвидация), а некоторые владельцы не знают об альтернативных путях. В этой отрасли, если это не крупное предприятие с достаточным размером, чтобы противостоять затратам на банкротство и проблемы с клиентами (например, LSC Communications), процесс банкротства трудно продолжить. Более выполняемый и приоритетный путь - это быстро продать портфель активов/клиентов и реализовать закрытие не банкротства.

Коммерческая печать снова занимает первое место в номерах банкротства; Пять из них приходят из прямой почтовой почты. Но самым ожидаемым банкротством года, несомненно, Landa Digital Print Company. Компания установила более 50 единиц по всему миру: каждая единица стоила приблизительно 3,5 млн. Долл. США и подала на банкротство после того, как приобрела более 1,3 млрд. Долл. США в виде совокупных инвестиций. Для установленных пользователей, поиск покупателей для вступления во владение и обеспечение непрерывного снабжения является главным приоритетом. Последнее объявление показывает, что транзакция продажи была завершена.
Кроме того, с 2012 года закрытие не банкротства достигло нового максимума, в основном из -за реструктуризации бумажной отрасли. За последние 12 месяцев произошло 61 закрытие фабрики не банкротства, что значительно увеличилось по сравнению с 41 году, что является самым высоким с 2012 года (предыдущий пик составил 57 закрытий за 12 месяцев, заканчивающихся 31 августа 2014 года).
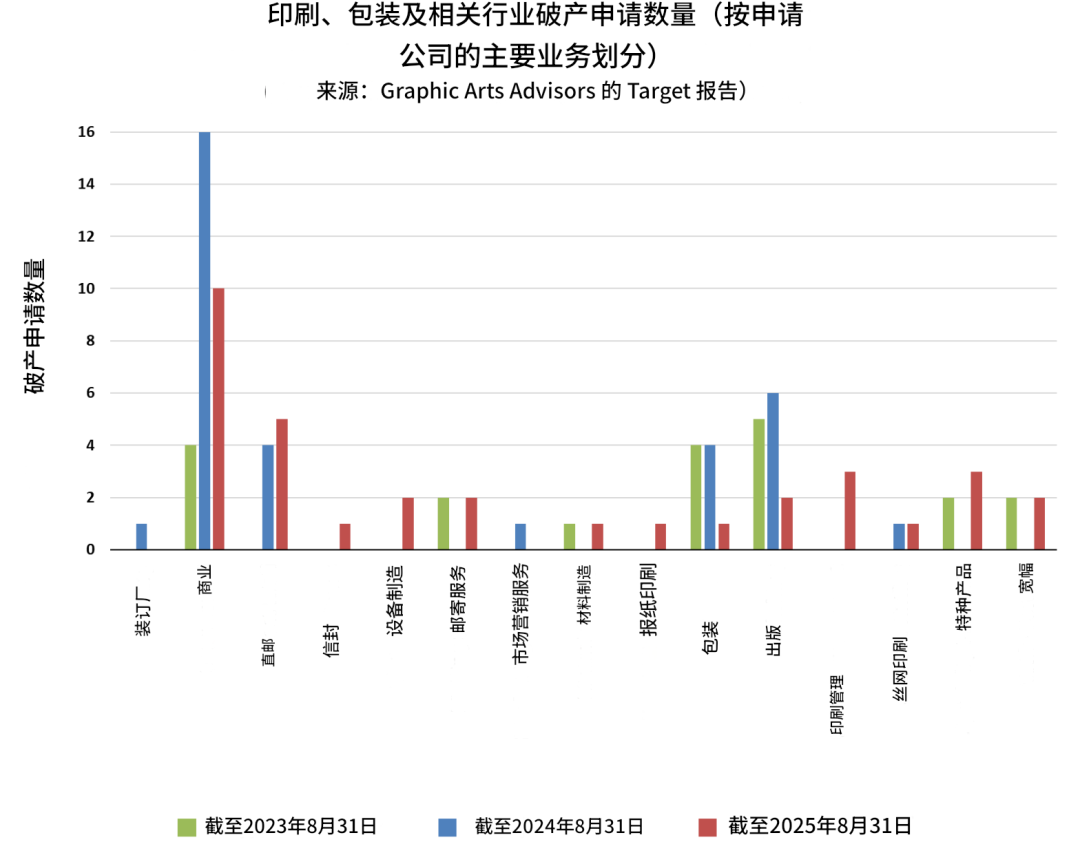
Глядя на это подробно, общая ситуация не является мрачной, в основном из -за структурной реструктуризации бумажной промышленности: закрытие бумажных мельниц привело к выводу цепей соответствующих картонных фабрик, особенно оптимизации производственных мощностей в Соединенных Штатах международной бумажной промышленностью, которая ускорила эту тенденцию. Производственная мощность газетной печати и связанных с ними сфере внедрения рекламных вставки в сфере распечатки продолжают сокращаться. Закрытие коммерческих обязательных заводов привело к большому количеству закрытий, возможно, из -за ослабленного спроса на коммерческую печать, и крупные клиенты, перемещающие привязку для повышения эффективности и конкурентоспособности затрат. Неудивительно, что соответствующие газетные печатные фабрики закрылись синхронизацией с приостановкой местных сообществ.
В «Новой нормальной» интеграция уточняется, и, наконец, на вопросы «Лучшее время для публикации» и «когда покупатель завершает транзакцию». Исторические модели показывают, что транзакции, как правило, снижаются на летней стадии. В этом году не является исключением: хотя общая стабильность была стабильной с начала года, три месяца- месяц прокат -калибр демонстрируют постоянное снижение после пика в январе, достигнув низкой точки за год в июле и августе.
Бум спроса на пандемию после пандемии закончился, незначительные последствия государственного стимула исчезли, финансирование процентных ставок остается высокой, ценовая дисциплина вернулась, а неопределенность торговой политики все еще существует. Адаптируемость владельцев к «новой нормальной» улучшилась, но оптимизм и осторожность сосуществуют. Если мы экстраполируем от текущего разговора в следующий год: все больше продавцов могут выйти на рынок; Покупатель будет иметь более комплексные и вдумчивые варианты слияния и поглощения; Доступность рекламных акций/скидок (например, скидки на термины, инструментальные стимулы) может увеличиться, способствуя завершению транзакций.