


Ежегодный доход 107,6 млрд. Амко, запустит план по закрытию четырех фабрик и разделению североамериканского бизнеса!
Вечером 14 августа в Пекинском времени AMCO, ведущего глобального поставщика многофункциональных и мягких упаковочных решений, опубликовал свой отчет о финансовых показателях за год, закончившийся 30 июня 2025 года. В отчете показано, что в результате успешной интеграции связанных с этим бизнесом компании компания достигла высокой производительности в 2025 году, с двумя дигитами.
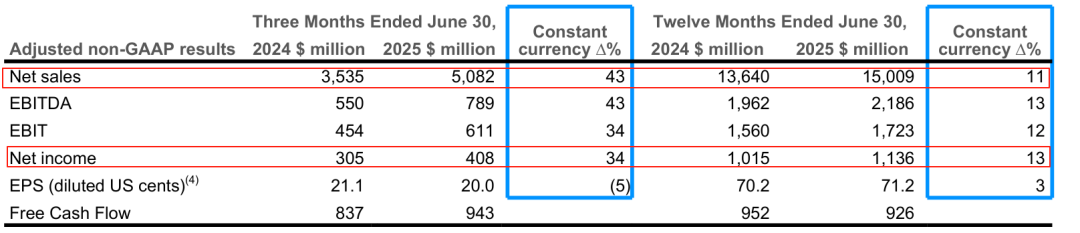
Чистые продажи: достижение 15,009 миллиардов долларов США (приблизительно 107,6 млрд юаней), что в годовом исчислении на 10% в соответствии с критериями отчетности. Если побочные эффекты колебаний обменного курса исключены, рассчитываемые по фиксированному обменному курсу, годовой рост составит 11%. Стоит отметить, что это включает в себя приблизительно 1,5 миллиарда долларов продаж, полученных в результате приобретения, и если вычитаются факторы отказа от актива, рост продаж, внесенный в приобретение, составляет приблизительно 10%. Оставшийся годовой рост в основном связан с положительным воздействием около 1%, вызванного передачей растущих затрат на сырье.
Объем продаж и цена: годовой объем продаж увеличился примерно на 1% в годовом исчислении. Тем не менее, цена и комбинация продуктов оказали негативное влияние приблизительно 1% на производительность, в основном из-за снижения продаж категорий здравоохранения высокой стоимости в первой половине года.
Производительность прибыли: скорректированная EBIT составила 1,723 млрд. Долл. США, что годовалось на 12% по фиксированным обменным курсам. Среди них приобретения внесли около 195 млн. Долл. США в EBIT (за исключением продаж), увеличилось примерно на 13%. Несмотря на неблагоприятное воздействие цены и комбинации продуктов, сильная экономическая эффективность и более высокие продажи частично компенсируют этот отрицательный фактор. Чистая прибыль составила 1,136 миллиарда долларов США (приблизительно 8,2 млрд юаней), что годовалое увеличение на 13%, рассчитанное по фиксированному обменному курсу.
Производительность различных деловых отделов
01 Глобальный отдел решений гибких упаковок
Этот отдел включает в себя существующий гибкий бизнес в AMCO и недавно приобретенный Berry International Gible Guble Packaging Business.
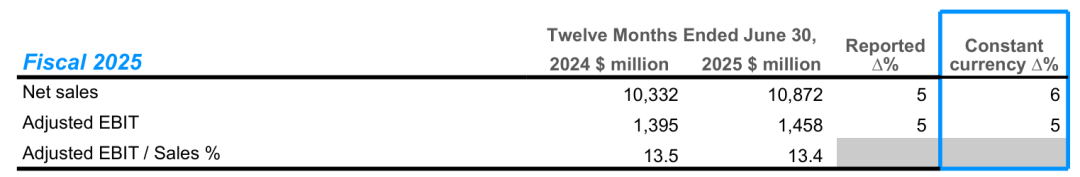
Чистые продажи: 10,872 миллиарда долларов США (приблизительно 78 миллиардов юаней), годоваление на 5% в соответствии с критериями отчетности. Рассматриваемый по фиксированному обменному курсу, рост в годовом исчислении составил 6%, причем приобретения приходились примерно на 410 млн. Долл. США (за исключением продаж активов), увеличившись примерно на 4%.
Другие изменения: оставшийся рост в основном связан с передачей растущих затрат на сырье (около 1% положительного воздействия) и роста продаж во всех ключевых регионах (около 2% положительного воздействия). Однако из -за снижения продаж категории здравоохранения в первой половине года цены и комбинации продуктов оказали негативное влияние примерно на 1%.
Производительность прибыли: скорректированная EBIT составила 1,458 млрд. Долл. США, что годовалось на 5% по фиксированным обменным курсам. Среди них приобретения составили приблизительно 50 миллионов долларов США (за исключением ликвидации активов), увеличившись примерно на 3%. Увеличение прибыли в основном обусловлено увеличением объема продаж и сильным контролем затрат, частично компенсируя неблагоприятные последствия цены и смесь продукции.
02 Глобальный отдел решений для жесткой упаковки
Этот отдел включает в себя существующий бизнес AMCO в жесткой упаковке и недавно приобретенную международную и североамериканскую потребительскую упаковку Berry International.
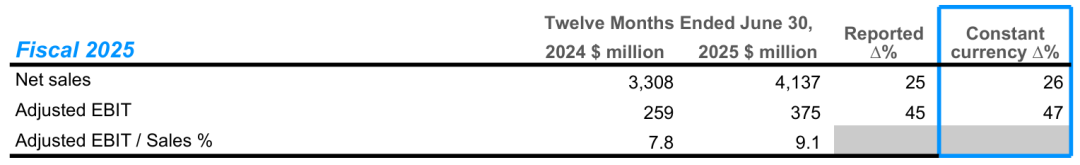
Чистые продажи: 4,137 миллиарда долларов США (приблизительно 29,6 млрд юаней), что в годовом исчислении на 25% в соответствии с критериями отчетности. Рассчитанный по фиксированному обменному курсу, рост в годовом исчислении составил 26%, причем приобретения приходились примерно на 1 млрд. Долл. США (за исключением продаж активов), увеличившись примерно на 31%.
Другие изменения: оставшиеся различия в основном вызваны снижением затрат на сырье, снижением объема продаж на 2% и негативным воздействием приблизительно на 2% на цену и смесь продукта.
Потребность в прибыли: скорректированный EBIT составил 375 млн. Долл. США, что представляет собой увеличение годового периода в годовом исчислении примерно на 47% по фиксированным обменным курсам. Среди них приобретение составило приблизительно 150 миллионов долларов США (за исключением продажи активов), увеличившись примерно на 57%. Разница в прибыли в годовом исчислении в основном отражает влияние снижения продаж и растущих затрат в североамериканском бизнесе напитков во второй половине года.
Интерпретация руководителей и перспективы будущих
Во время конференции по доходам в четверг руководители AMCO предоставили подробный обзор своей работы по состоянию на 30 июня и последние события в их интеграции с Berry International. В этом квартале комбинированные продажи оригинальных AMCO и оригинальных ягодных предприятий снизились на 1,7% в годовом исчислении, что ниже ожидаемого плоского уровня. Среди них жесткая упаковка снизилась примерно на 2%, а мягкая упаковка снизилась примерно на 1,5%. Компания объяснила слабость оперативных проблем в североамериканском бизнесе напитков и снизила расходы на потребительские расходы на закуски, конфеты и другие категории.
Генеральный директор Питер Конетсни заявил, что руководящая команда компании полностью на месте, и интеграция принесла значительные преимущества. Теперь AMCO может предоставить полное упаковочное решение, такое как предоставление колпачков для капсул для кофейных капсул, поставляемых оригинальной ягодой.
Компания сосредоточится на области «высокой роста, высокой прибыли» на сумму 20 миллиардов долларов, что составляет 50% своего основного бизнес -портфеля, включая здравоохранение, красоту и благополучие, корм для домашних животных, пищевые услуги, жидкость и белковую упаковку. Тем временем компания планирует разделить свой североамериканский бизнес на напитках; Интеграция специального контейнерного бизнеса; Объедините жесткие и мягкие упаковочные предприятия в Латинской Америке
В этом квартале североамериканский бизнес в размере 1,5 миллиарда долларов США сталкивался с оперативными проблемами на нескольких высокодоходных заводах, что привело к увеличению затрат на доставку и рабочей силы. Konetsni откровенно заявил: «Мы не удовлетворены эффективностью этого бизнеса, поскольку клиенты сталкиваются с проблемами обслуживания». Компания назначила новую управленческую команду и повысит производительность за счет корректировки мощности.
С момента завершения приобретения в апреле компания уволила около 200 сотрудников, закрыла одну фабрику и инициировала планы закрытия для четырех дополнительных заводов. В то же время компания заблокировала предприятия со слабой корреляцией и общим количеством продаж составляет приблизительно 1 миллиард долларов, что может быть оптимизировано посредством продажи активов, реструктуризации или совместных предприятий в будущем.
Финансовый директор Майкл Касаманто заявил, что, учитывая макроэкономическую среду и неопределенность тарифов, компания ожидает, что продажи останутся в значительной степени неизменными в 2026 финансовом году. Финансовые цели включают удвоение свободного денежного потока до 1,8-1,9 млрд. Долл. США; Скорректированная прибыль на акцию увеличилась на 12-17%; Капитальные затраты составляют примерно от 850 миллионов до 900 миллионов долларов США. Цель интеграции синергии состоит в том, чтобы достичь 260 миллионов долларов в 2026 финансовом году и 650 миллионов долларов на третий год.
В целом, отчет о производительности AMCO за 2025 финансовый год ясно демонстрирует, как успешное стратегическое приобретение может стать основным двигателем для развития Leapfrog компании.
Приобретение является абсолютным главным героем роста: как с точки зрения продаж, так и прибыли, приобретение бизнеса Berry International внесло в подавляющее большинство постепенного роста, особенно в отделе жесткой упаковки, чей удивительный рост прибыли почти полностью обусловлен слияниями и приобретениями. Это подчеркивает первоначальный успех стратегии ANMCO по быстрому увеличению доли рынка и бизнес -масштаба в результате внешнего роста.
Внутренний рост сталкивается с проблемами: после отказа от воздействия приобретений внутренний рост импульса компании слегка сгладился. Общий рост продаж примерно на 1% указывает на умеренный рыночный спрос, в то время как снижение продаж высокоценных медицинских категорий оказало некоторое давление на портфель продуктов и прибыльность. Это указывает на то, что, пользуясь преимуществами слияний и поглощений, компании все еще необходимо сосредоточиться на жизненной силе органического роста своего основного бизнеса.
Будущее внимание к интеграции и сотрудничеству: как финансовые отчеты, так и заявления генеральных директоров сосредоточены на «синергическом эффекте» будущих историй роста. Ожидаемый рост прибыли на акцию на 12-17% за 2026 финансовый год основан на уверенности в успешной интеграции, снижении затрат и перекрестной продаже. Ключом к предстоящему году будет то, может ли AMCO эффективно перевести этот ожидаемый план в ощутимые финансовые данные.
В целом, в отчете AMCO на 2025 год на 2025 год описывается план достижения развития Leapfrog с помощью успешных слияний и поглощений. Будущие проблемы и возможности для компании будут сосуществовать о том, как эффективно интегрировать новые предприятия, полностью раскрыть потенциал совместной работы и постоянно оптимизировать свой основной портфель продуктов на сумму 20 миллиардов долларов, чтобы сохранить лидирующую позицию на постоянно меняющемся рынке.